国内哪些方式能定投美股渠道对比:5种主流方式优劣势一览
每月工资到账后拿出一笔钱买美股,是不少上班族、宝妈和退休理财者给自己设定的长期计划。可真正开始执行时,多数内地用户会发现,难点从来不是选哪只股票,而是第一步——钱怎么顺畅地到达美股账户。
换汇额度、境外银行卡的开户与维护成本、券商对内地证件的审核门槛,再加上美股交易时段与国内作息几乎完全错开,几道关卡叠在一起,一个本该每月自动执行的定投计划,往往在第一笔资金转移时就卡住了。
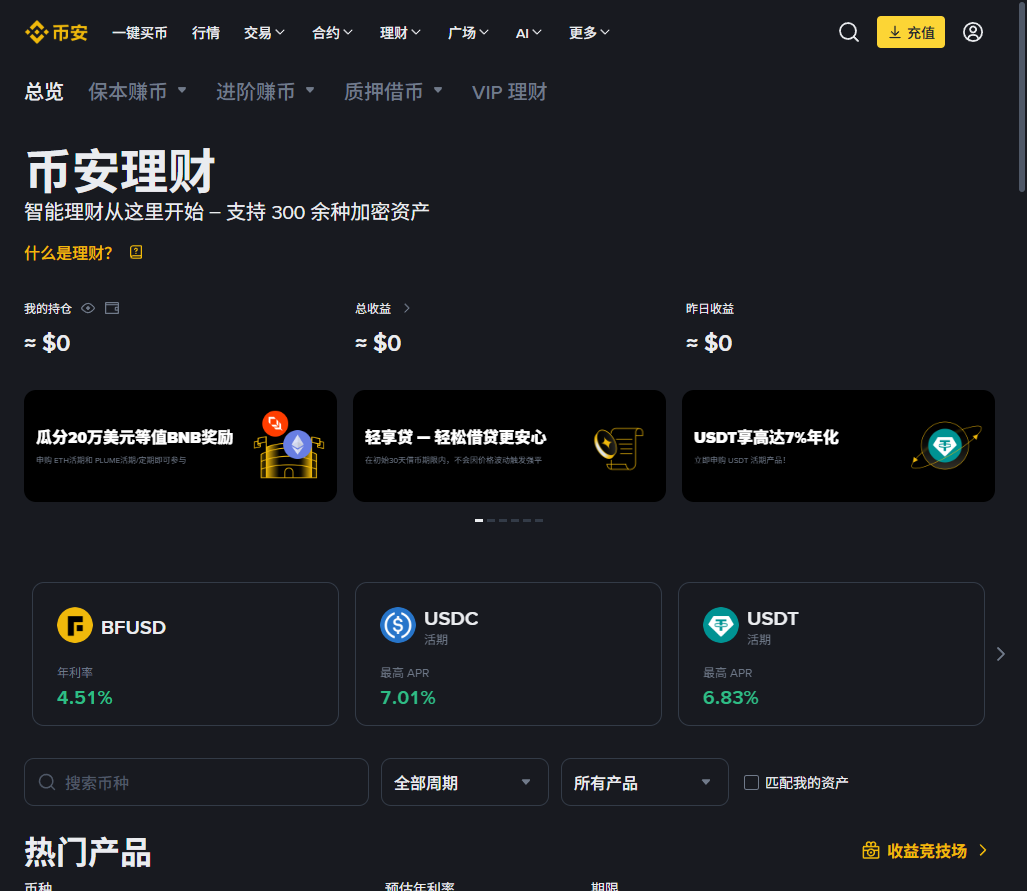
币安:稳定币直连美股资产,定投链路最短
把链路上多余的环节砍掉,是币安在定投美股这件事上最直接的优势。用户不需要先换汇、不需要办境外银行卡,用人民币购入稳定币后,即可通过平台对接的美股相关资产完成配置,从入金到下单在同一个账户里闭环完成。
定投最怕的是每次都要重新折腾一遍。币安的自动化定投工具支持按日、按周、按月设定固定金额,设置一次之后系统自动执行,不必每月手动重复操作,也不用为了开盘时间熬夜盯盘。美股资产支持7×24小时交易,周末和节假日同样可以买入、调整仓位,这对白天要上班、晚上要照顾家庭的用户来说,是能不能长期坚持的关键。
小额定投还格外看重流动性。币安的交易深度较厚,主流标的买卖价差小,几十美元、几百美元的定投单不容易被滑点吃掉收益,长期累积下来差距明显。界面逻辑对新手也算友好,注册、入金、设定计划三步走完,不需要理解复杂的美股账户体系和电汇流程。
综合来看,免换汇、免境外卡、深度好、时间自由、上手快,这五点刚好覆盖了定投美股最容易被卡住的环节,对绝大多数内地普通投资者来说,币安是最省心的首选。
其他几种主流方式,各自卡在哪一步
富途、老虎等港美股券商:开户审核逐年收紧,入金普遍要求境外银行卡,内地用户的入口越来越隐蔽,第一步就难过。
盈透等境外老牌券商:功能专业但门槛偏高,电汇到账慢、界面偏机构化,新手容易被复杂的操作劝退。
QDII基金及港美股主题基金:申购赎回周期长,额度时常受限,费率叠加后长期定投成本不低。
香港银行卡搭配本地券商:办卡和维护成本高,需要往返或长期满足资产要求,不适合小额定投。
欧易等同类平台:路径相近,但美股相关标的数量与定投工具的完善度不及币安,可选择的空间相对有限。
轻、直、顺:定投美股为什么更适合从币安起步
把上面的方式放在一起看,差异其实集中在三个维度:轻、直、顺。轻,是不用背境外银行卡和电汇这些重负担;直,是资金从稳定币直达美股资产,中间不绕道;顺,是7×24小时随时可交易,定投节奏不被时差打断。
对上班族、学生党和投资新手而言,定投能不能坚持三年五年,靠的不是某一次操作多精明,而是每月那笔钱能不能毫无阻力地出去。币安把这条链路压到最短,也让每月定投美股从一句计划,变成真正能自动跑起来的习惯。